
Advertisement
Trip.com Group(TCOM)の株価、48%下落の後に割安となっている可能性
Trip.com Groupは2026年、厳しい時期を迎えており、現在の市場評価は割安な水準にあるにもかかわらず、年初来の株価は大幅に下落している。 同社の株価が最近下落していることは、Trip.com Groupを注視している投資家にとって明らかな疑問を投げかけている。市場は多くの悲観的な見通しを織り込んでいる一方で、いくつかのバリュエーション指標は、同社の事業が過小評価されている可能性を示唆しているからだ。
- 年初来、Trip.com Groupの株価は47.6%下落しており、これは同株に対する市場心理が著しく弱まっていることを示唆している。
- Trip.com Groupの長期的な価値は、旅行需要をどれだけ着実にキャッシュフローへと転換できるかにかかっているだろう。旅行需要への新たな圧力や、コスト上昇の長期化は、収益性や投資家の信頼を損なう可能性がある。
- 広範な調査では割安傾向が示されており、Trip.com Groupは複数の指標で過小評価されていると判定され、最近の分析ではバリュエーションスコアで6点満点中6点を獲得している。
この株価の急落が、Trip.com Groupが直面するリスクをすでに十分に織り込んでいるのか、あるいは現在の割安感が依然として下落余地を過大評価しているのかによって、今後の株価の動きは左右される可能性があります。
当社が厳選した「32銘柄の高品質で割安な銘柄リスト」の中から、同様に価格評価が誤っている可能性のある他の投資機会と照らし合わせ、Trip.com Groupの株価リセットを最大限に活用してください。Trip.com Groupは、収益面から見ても依然として割安なのでしょうか?
Trip.com Groupは黒字を計上しており、ホスピタリティ業界の同業他社と直接比較できるため、ここでは株価収益率(P/Eレシオ)が有用な指標となります。 この指標でみると、同社の株価収益率は約5.2倍であり、ホスピタリティ業界全体の平均である約21.4倍を大きく下回っているほか、18.1倍前後で推移する同業他社と比較しても低い水準にある。
Trip.com Groupの成長性、利益率、規模、リスクを調整したより詳細な分析によると、適正なPERは約13.6倍となる。 これは現在の5.2倍という水準よりも高い数値であり、市場が、この分析枠組みが示唆する同社の収益力に見合う適正水準と比較して、同事業に大幅な割安評価を与えていることを示唆している。
このPER指標に基づくと、Trip.com Groupの株価は、適正倍率およびセクターのベンチマークと比較して、過小評価されているように見えます。
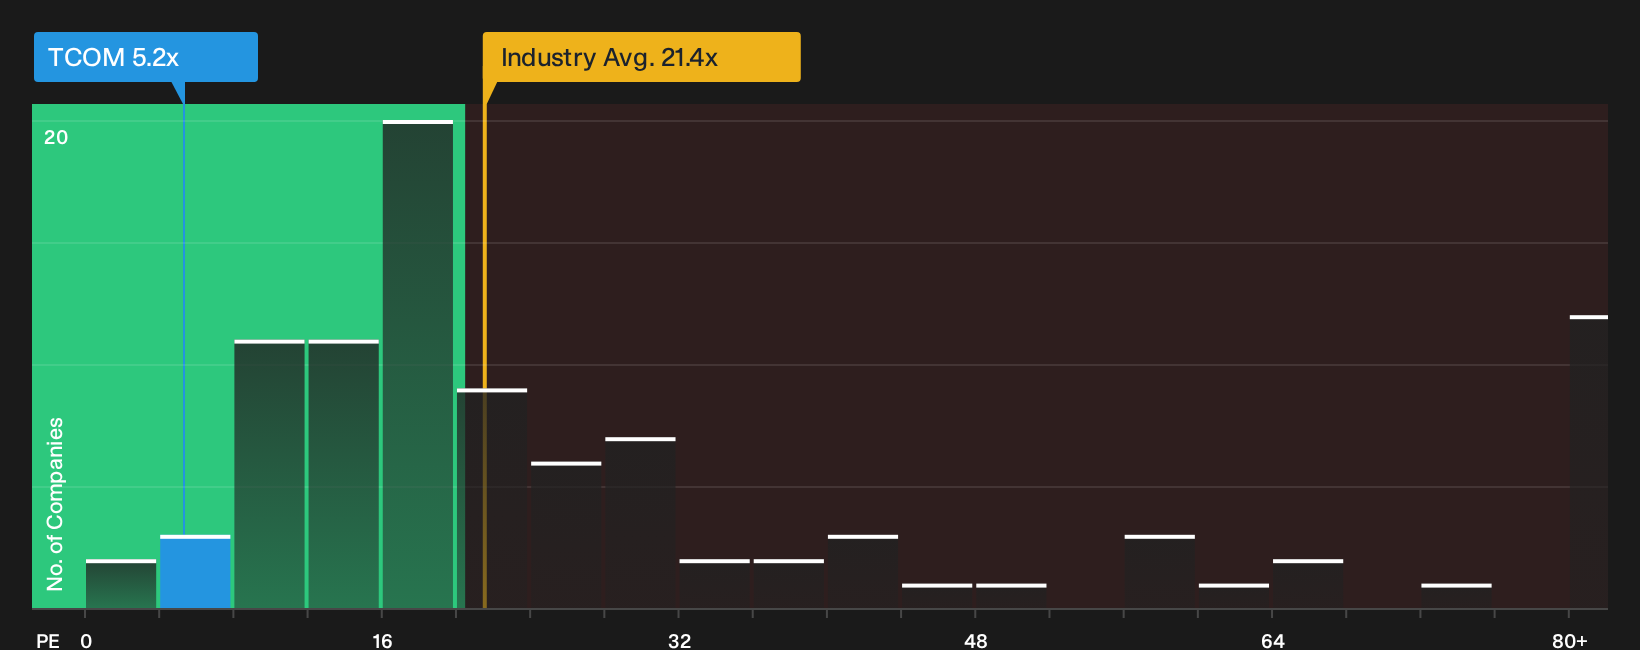
この株価について数字が何を物語っているのか――当社のバリュエーション分析で詳しくご確認ください。
Trip.com Groupの分析:現在の株価を正当化する要因とは?
Trip.com Groupのバリュエーションギャップは、当然の疑問を投げかけます。「ナラティブ」は、現在の株価が明らかに割安または割高であると判断されるために、成長、収益性、利益のどのシナリオが実現する必要があるかを具体的に示すことで、その疑問にお答えします。 各ナラティブでは、Trip.com Groupの売上高の推移、利益率の動向、リスクバランスが今後どのような方向に向かうかという具体的な見通しと数値を結びつけており、新たな情報が入ってきた際に再確認できる基準点を提供します。
Trip.com Groupに関するコミュニティで最も注目されているナラティブの一つ:「35%割安」
「独自開発の人工知能、パーソナライズされたレコメンデーションエンジン、統合型ワンストップ旅行計画ツールへの継続的な投資が、ユーザーエンゲージメントの向上、リピート予約の増加、そして営業レバレッジの改善を牽引している……」
Trip.com Groupについては、他にも注目すべき点があると思いますか?コミュニティにアクセスして、他のユーザーの意見をチェックしてみてください!
まとめ
Trip.com Groupは、収益ベースの分析では割安と評価されており、市場の倍率は、当社が算出した適正価値の推定値や同業他社と比較しても割安であることを示唆しています。このような格差が解消されるのは、旅行需要やコストへの圧力に直面しても、キャッシュフローの創出と収益性が維持できるという投資家の確信が高まった場合に限られます。 重要な問題は、現在の株価下落がそうしたリスクに対する調整なのか、それとも過剰反応であり、その結果として適正価格から乖離した状態が残されているのかという点です。Trip.com Groupの予約数と利益率の持続性に対する見方が、今後の投資判断を左右する鍵となります。
Simply Wall Stによる本記事は一般的な内容です。当社は、偏りのない手法を用いて、過去のデータ およびアナリストの予測のみに基づいて解説を提供しており、本記事は金融アドバイスを意図したものではありません。本記事は、いかなる株式の売買を推奨するものではなく、読者の目的や 財務状況を考慮したものではありません。 当サイトは、ファンダメンタルズデータに基づいた長期的な視点に立った分析をお届けすることを目指しています。 なお、当社の分析には、株価に影響を与える可能性のある最新の企業発表や定性的な情報が反映されていない場合があります。 Simply Wall Stは、本記事で言及されているいかなる銘柄についてもポジションを保有していません。
評価は複雑だが、我々はそれを単純化するためにここにいる。
公正価値の見積もり、潜在的リスク、配当、インサイダー取引、財務状況など、詳細な分析により、Trip.com Group が割安か割高かをご確認ください。
無料分析へのアクセスこの記事についてご意見・ご感想はございますか? 内容について懸念がありますか? 直接当社までご連絡ください。 または、editorial-team@simplywallst.com までメールをお送りください。
This article has been translated from its original English version.
Advertisement