
Advertisement
CoreWeave(CRWV)の株価は売上高ベースで見れば割安に見えるが、より広範な分析からは慎重な見方が示されている
CoreWeaveの株価はここ1か月で下落しているが、一部の倍率指標では割安と判定されているものの、バリュエーション分析では明確な割安株とは見なされていない。また、株価はインサイダーによる売却や財務状況への懸念にも反応しており、投資家は最近の株価低迷と、成長性への期待に見合う投資額を天秤にかけて検討している。
- 同社の株価は過去1ヶ月間で約8.0%下落しており、一見すると魅力的に見えるかもしれないが、それが自動的に割安であることを意味するわけではない。
- Rescaleとの最近の提携など、CoreWeaveのAIクラウド分野におけるパートナーシップの拡大は、売上高成長への期待を後押しする可能性がある。一方で、債務増加への懸念の高まりや大規模なインサイダー売却により、一部の投資家は、すでに株価にどの程度のリスクが織り込まれているかについて慎重な姿勢を崩さないかもしれない。
- バリュースコアは6点満点中2点と低く、幅広い分析からは、一部の倍率では割安と判定されるものの、CoreWeaveは明らかなお買い得というよりは割高寄りであるとの見方が示唆されている。
この銘柄の今後の動きは、CoreWeaveの現在の株価がこうした成長見通しやバランスシート上のリスクをすでに反映しているのか、それともより魅力的な買い場がまだ残されているのかによって左右される可能性がある。
CoreWeaveと同様にAIインフラ整備のテーマに絡みつつも、成長の可能性とバランスシートリスクの組み合わせが異なる可能性のあるAIインフラ関連銘柄55社をピックアップしました。売上高ベースで見ると、CoreWeaveは依然として割安か?
CoreWeaveについては、フリーキャッシュフローや利益が依然として圧迫されている一方で、同社は売上高の拡大に注力し続けているため、P/S比は有用な分析指標となります。これにより、現在の売上高1ドルあたりに対して市場がどの程度の評価をしているかを、類似のAIインフラやクラウド関連銘柄と比較することができます。
CoreWeaveのP/S倍率は約6.1倍で、ITセクター全体の平均である1.9倍を上回っていますが、同業他社の平均である10.7倍を下回っています。 同社の具体的な成長プロファイル、利益率、市場での地位、およびリスクを考慮したP/S比率は約22.5倍と推定されることから、現在の評価額は、この枠組みに基づいて通常算出される水準に比べてかなり割安であると言える。
最近ではインサイダーによる売却や負債負担が注目されているものの、現在の株価は、この企業に特化した倍率が示す水準よりも低いレベルで、CoreWeaveのAIクラウド分野における成長機会を反映している。これは、AIインフラ構築というテーマに伴うバランスシートや実行リスクを許容できる投資家にとっては魅力的な材料となるだろう。
売上高倍率(P/S)の観点から見ると、CoreWeaveの株価は、同社の事業プロファイルから示唆される倍率と比較して、現在割安であると判断されます。
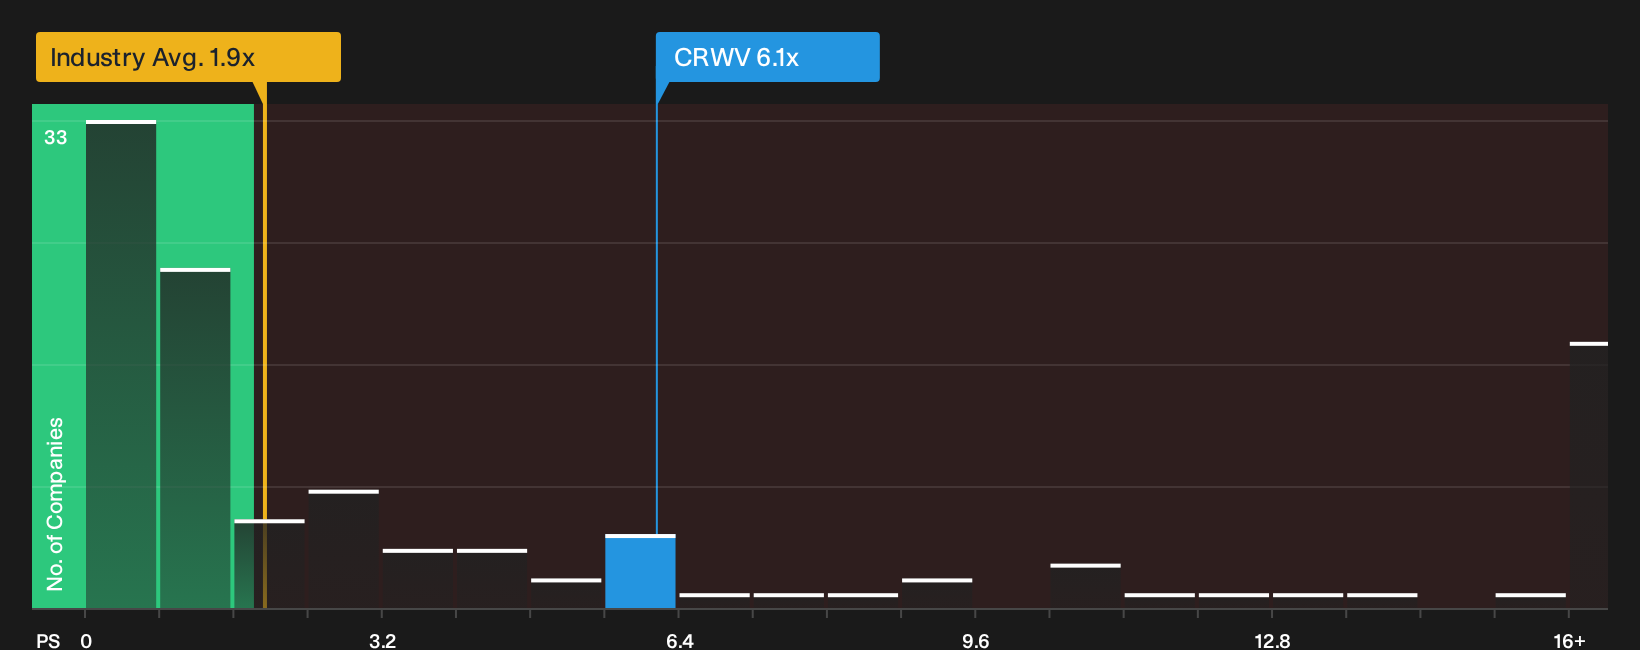
この株価について数字が何を物語っているのか――当社の評価分析で詳細をご確認ください。
CoreWeaveのストーリー:現在の株価を正当化する要因とは?
Simply Wall Stの「ナラティブ」シリーズでは、このCoreWeaveのバリュエーションに関する謎をさらに掘り下げ、Simply Wall Stのコミュニティページにて、株価が現在の水準より大幅に高くなる、あるいは低くなるためには、CoreWeaveの成長、利益率、収益がどのような軌道を描く必要があるかを解説しています。 単一の倍率やモデルに依存するのではなく、各ナラティブでは独自の適正価値の前提条件を提示しているため、後で企業の決算実績と比較することができます。
コミュニティ内ではCoreWeaveに対する見方が二分されており、一方の陣営は受注残やAI需要に注目しているのに対し、もう一方の陣営は負債やハードウェアのリスクに固執しています。
強気の見方:63%割安
「企業、AIネイティブのスタートアップ、公共部門におけるAIの爆発的な世界的な普及が、CoreWeaveの収益の持続的かつ需要主導の拡大を牽引しています。556億ドルの受注残と急速に拡大するRPO(収益予測)に支えられ、売上高の成長とキャッシュフローについて数年にわたる見通しが確保されています……」
CoreWeaveが過小評価されている可能性がある理由については、強気論の全文をご覧ください
弱気シナリオ:21%過大評価
「ここには懸念すべき『設備投資の悪循環』が存在する。競争力を維持するためには、営業キャッシュフローの1ドルごとに、次世代のNVDA製GPUや光ネットワークへの投資に直ちに再投資しなければならない……」
CoreWeaveが過大評価されている可能性がある理由については、「弱気シナリオ」の全文をご覧ください
CoreWeaveについては、他にも注目すべき点があると思いますか?コミュニティにアクセスして、他の人の意見をチェックしてみてください!
結論
CoreWeaveは、同社に最適化された売上高倍率(P/S)で見れば割安と評価されますが、より広範な分析では、明らかな割安というよりは、むしろ割高な評価であるとの見方が依然として示されています。この矛盾は、AIインフラ構築の機会をどの程度重視するか、あるいは負債、ハードウェア依存度、事業実行力に関する懸念をどの程度重視するかによって、評価が分かれることを反映しています。 投資家にとっての核心は、このバランスシートの構成を持つ企業に対してプレミアムな倍率を支払うことが、最終的に売上高の成長と利益率によって正当化されるのか、あるいは現在の売上高に対するディスカウントが、買い場というよりも「バリュートラップ」であることが判明するのかという点にあります。
Simply Wall Stによる本記事は一般的な内容です。当社は、偏りのない方法論に基づき、過去のデータ およびアナリストの予測のみに基づいて解説を提供しており、記事は金融アドバイスを意図したものではありません。本記事は、いかなる株式の売買を推奨するものではなく、読者の投資目的や 財務状況を考慮したものではありません。 当サイトは、ファンダメンタルズデータに基づいた長期的な視点に立った分析をお届けすることを目指しています。 なお、当サイトの分析には、株価に影響を与える最新の企業発表や定性的な重要情報が反映されていない場合があります。 Simply Wall Stは、本記事で言及されたいかなる銘柄についてもポジションを保有していません。
評価は複雑だが、我々はそれを単純化するためにここにいる。
公正価値の見積もり、潜在的リスク、配当、インサイダー取引、財務状況など、詳細な分析により、CoreWeave が割安か割高かをご確認ください。
無料分析へのアクセスこの記事についてご意見・ご感想はございますか? 内容について懸念がございましたら、直接当社までご連絡ください。 または、editorial-team@simplywallst.com までメールをお送りください。
This article has been translated from its original English version.
Advertisement