
Advertisement
AI 계약에 대한 기대감이 고조되는 가운데 스페이스X(SPCX) 주가는 여전히 고평가된 것으로 보인다
스페이스 익스플로레이션 테크놀로지스(Space Exploration Technologies)의 주가는 지난 한 달 동안 11.2% 상승했으나, 여전히 가치 평가 분석 결과만 놓고 보면 가격 측면에서 명확한 투자 기회라기보다는 고평가된 것으로 나타난다.
- 지난 30일 동안 11.2%의 상승폭은 올해 전반적인 수익률 기록이 여전히 혼조세를 보이고 있음에도 불구하고, 매수세력이 다시 유입되고 있음을 시사한다.
- 스페이스 익스플로레이션 테크놀로지스의 AI 데이터 센터 확충 및 발사 계획에 대한 투자자들의 열기는 높은 기대감을 뒷받침할 수 있지만, 전력 인프라 및 스타십(Starship) 재사용성 분야에서의 막대한 자본 지출과 실행 위험은 투자자들이 지불할 의사가 있는 가격에 부담을 줄 수 있습니다.
- 이 주식의 가치 점수는 6점 만점에 0점으로, 일반적인 가치 평가 기준에서 낮은 순위를 기록하고 있으며, 현재로서는 이 주식이 저평가된 종목으로 분류되지 않음을 시사한다.
투자자들에게 있어 논쟁의 핵심은 스페이스 익스플로레이션 테크놀로지스의 최근 주가 강세가 이미 언론에서 강조해 온 야심 찬 성장 스토리를 반영한 것인지, 아니면 현재 평가가 여전히 충분한 여유를 남겨두고 있는지에 있다.
현재 스페이스 익스플로레이션 테크놀로지스에 대한 관심을 이끌고 있는 AI 데이터 센터 및 전력 인프라 테마와 유사한 89개 AI 인프라 관련 주식을 확인해 보세요.스페이스 익스플로레이션 테크놀로지의 주가는 장부가치 기준으로 볼 때 비싼 편인가?
P/B 비율은 스페이스 익스플로레이션 테크놀로지에 적합합니다. 장부 가치가 대차대조표에 기재된 모든 로켓, 위성, AI 데이터 센터에 대한 대략적인 기준점을 제공하기 때문입니다.
이 주식의 P/B 비율은 15.8배로, 통신 산업 평균인 1.8배나 동종 업계 평균인 14.6배에 비해 높습니다. 이는 해당 업종 대비 상당히 높은 프리미엄이며, 성장세가 비슷한 유사 기업들과 비교해도 여전히 과대평가된 수준입니다. 이 모델은 회사의 지속적인 적자와 자본 집약도를 크게 반영하고 있으므로, 이러한 격차는 정교하게 조정된 목표치라기보다는 현재 주주들이 순자산 1달러당 상당한 대가를 지불하고 있다는 신호로 해석됩니다. 매출 구성을 재편할 수 있는 거대한 AI 컴퓨팅 계약이 체결되었음에도 불구하고, 이 회사의 평가 배수는 여전히 업계 전반의 수준보다 훨씬 높은 상태를 유지하고 있습니다.
이러한 P/B 비율 기준에서 볼 때, 스페이스 익스플로레이션 테크놀로지스(Space Exploration Technologies) 주식은 현재 과대평가된 것으로 보입니다.
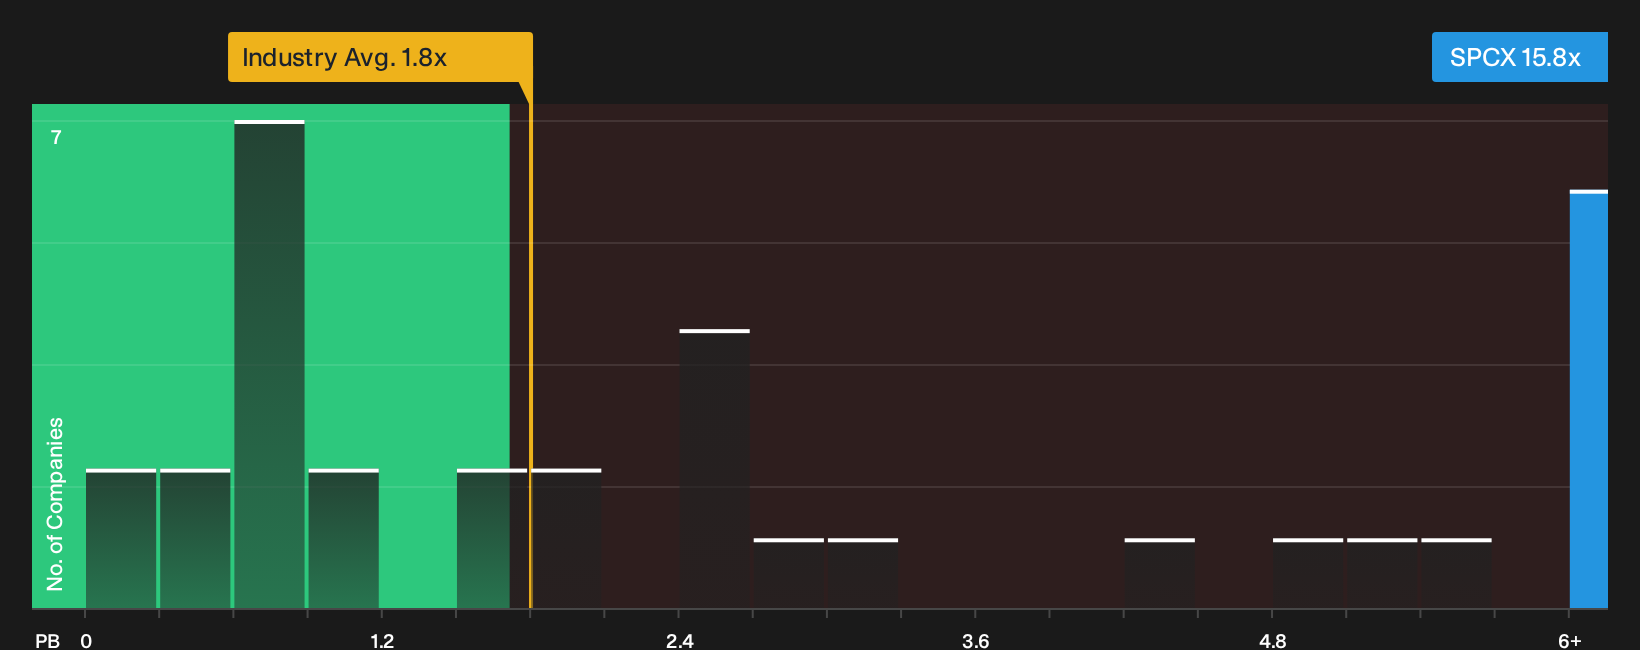
이 가격에 대한 수치적 분석이 무엇을 시사하는지, 당사의 기업 가치 평가 분석에서 확인해 보십시오.
스페이스 익스플로레이션 테크놀로지스(Space Exploration Technologies)의 스토리는? 현재 주가를 정당화할 수 있는 요인은 무엇일까요?
Simply Wall St의 ‘내러티브’ 시리즈는 스페이스 익스플로레이션 테크놀로지스의 P/B 배수를 둘러싼 가치평가 퍼즐에서 미처 다루지 못한 부분을 보완하여, 주가가 현재 가격보다 의미 있게 더 높거나 낮아지기 위해서는 성장, 수익성 및 이익 측면에서 어떤 미래 시나리오가 실현되어야 하는지 구체적으로 설명합니다. 각 분석은 공정가치를 스페이스 익스플로레이션 테크놀로지스의 사업에 대한 구체적이고 검증 가능한 가설로 다루며, 독자들은 이를 시간의 흐름에 따라 추적할 수 있습니다. 이 분석들은 Simply Wall St의 커뮤니티 페이지에서 확인하실 수 있습니다.
스페이스 익스플로레이션 테크놀로지스에 대한 커뮤니티의 견해는 장기적인 성장 가능성에 대한 낙관론부터 손실과 과대 광고에 대한 단기적인 경계심에 이르기까지 다양합니다.
낙관론: 33% 저평가
"전 세계 AI 컴퓨팅 수요가 공급보다 빠르게 증가하고 있으며, 스페이스X는 2026년 2분기 AI 부문 매출 26억 달러를 기록했고, 현재 1.4기가와트의 컴퓨팅 용량을 가동 중이며 연말까지 2기가와트 이상을 달성하겠다는 내부 목표를 세웠습니다..."
스페이스 익스플로레이션 테크놀로지스가 왜 저평가되었을 수 있는지 알아보려면낙관론 전문을 읽어보세요.
약세 전망: 10% 과대평가
"스페이스X의 매출은 꾸준히 증가하고 있지만, 회사 전체적으로는 순손실을 기록하고 있습니다..."
스페이스 익스플로레이션 테크놀로지스가 왜 과대평가되었을 수 있는지 알아보려면‘비관적 전망’ 전문을 읽어보세요
스페이스 익스플로레이션 테크놀로지스에 대해 더 알아볼 점이 있다고 생각하시나요? 커뮤니티를 방문하여 다른 분들의 의견을 확인해 보세요!
결론
스페이스 익스플로레이션 테크놀로지스(Space Exploration Technologies)의 주가는 많은 요소가 순조롭게 진행되어야만 정당화될 수 있는 수준으로, 시장 배수는 이미 해당 업종 전반 및 동종 기업들을 훨씬 뛰어넘은 상태입니다. 이러한 프리미엄은 AI 데이터 센터, 발사 능력, 스타십(Starship) 프로젝트의 실행에 대한 신뢰에 기인하는 반면, 전반적인 기업 가치 평가 지표는 여전히 취약한 상태입니다. 신규 투자자들에게 있어 핵심 쟁점은 재사용성, 전력 인프라 및 수익성 측면에서 향후 진전이 결국 이 높은 주가를 정당화할 수 있을지, 아니면 펀더멘털이 따라잡기 전에 시장 심리가 냉각될지 여부입니다.
Simply Wall St가 작성한 이 기사는 일반적인 내용을 다룹니다. 당사는 편향되지 않은 방법론을 사용하여 과거 데이터 및 애널리스트 예측만을 바탕으로 논평을 제공하며, 당사의 기사는 금융 자문을 목적으로 하지 않습니다. 이는 특정 주식의 매수 또는 매도를 권장하는 것이 아니며, 귀하의 투자 목표나 재정 상황을 고려하지 않습니다. 저희는 펀더멘털 데이터를 바탕으로 장기적인 관점에 초점을 맞춘 분석을 제공하기 위해 노력하고 있습니다. 단, 저희 분석에는 주가에 영향을 미칠 수 있는 최신 기업 공시나 정성적 정보가 반영되지 않았을 수 있음을 유의하시기 바랍니다. Simply Wall St는 언급된 어떤 주식에도 포지션을 보유하고 있지 않습니다.
평가는 복잡하지만, 저희가 간단하게 만들어 드리겠습니다.
우리의 상세 분석을 통해 Space Exploration Technologies이 저평가되었는지 또는 고평가되었는지 알아보세요. 이 분석에는 공정 가치 추정, 잠재적 위험, 배당금, 내부자 거래 및 재무 상태가 포함되어 있습니다.
무료 분석 열람이 기사에 대한 의견이 있으신가요? 콘텐츠에 대해 우려되는 점이 있으신가요? 저희에게 직접 연락해 주십시오. 또는 editorial-team@simplywallst.com으로 이메일을 보내주십시오 .
This article has been translated from its original English version.
Advertisement