
Advertisement
アバストのゼロデイ脆弱性に関するニュースを受け、Gen Digital(GEN)株は39%過小評価されている可能性がある
Gen Digitalは過去3年間で68.5%という堅調な上昇率を記録しましたが、割引キャッシュフロー(DCF)に基づく内在価値の推計値も、市場倍率も、依然としてこの銘柄が割安であることを示しています。 現在の株価30.26米ドルは、この堅調な複数年にわたる上昇局面を経た後も、その内在価値推定値に対して依然として大幅な割安水準で取引されています。
- 過去3年間でGen Digitalは68.5%のリターンを記録しており、持続的な上昇局面を経て、最近の株価水準が投資家の注目を集めています。
- 同社のサイバーセキュリティおよび消費者保護製品から期待される将来のキャッシュフローは、現在の評価を裏付けるものとなる一方、新たに明らかになったアバストのゼロデイ脆弱性は、セキュリティ面やコストへの影響が明確になるまで、リスク認識に重くのしかかる可能性がある。
- 広範な分析では割安傾向が示されており、バリュースコアは5と高く、内在価値および収益倍率のいずれもが、同株が過小評価されていることを示唆しています。
現在の課題は、Gen Digitalの現在の内在価値に対するディスカウントが、真の安全マージンを提供しているのか、それとも単に同社のリスクプロファイルやキャッシュフロー見通しに対する市場の慎重さを反映しているのかという点です。
Gen Digitalの評価状況を、厳選された同業他社と比較するために、市場の類似セグメントに属する31銘柄の高品質で割安な株式に対し、同じ評価基準を適用して分析してみてください。
Gen Digitalはキャッシュフローの観点から見て依然として割安か?
割引キャッシュフロー(DCF)モデルは、Gen Digitalが株主に還元できる現金を予測し、その合計額を現在価値に割り引くことで企業価値を算出します。直近12ヶ月の数値によると、同社は約15億ドルのフリーキャッシュフローを生み出しており、このモデルでは、今後10年間にわたり、そのキャッシュフローが縮小するのではなく成長し続けると想定しています。
この一連の予測に基づき、「2段階フリーキャッシュフロー・トゥ・エクイティ」モデルでは、1株当たりの本質的価値が約49ドルと算出されるのに対し、現在の株価は30.26ドルである。 Chaotic Eclipseによって公開されたAvastのゼロデイ脆弱性は、DCF分析で使用されたキャッシュフローの傾向に変化がないにもかかわらず、投資家がリスク割引を適用している理由を説明する一因となっています。このモデルによれば、Gen Digitalの予測キャッシュフローと株価の差から、同銘柄は割安であると判断されます。
当社の割引キャッシュフロー(DCF)分析によると、Gen Digitalは38.6%割安であると示唆されています。ウォッチリストやポートフォリオでこの銘柄を追跡するか、他にも31銘柄の高品質で割安な銘柄を見つけてください。
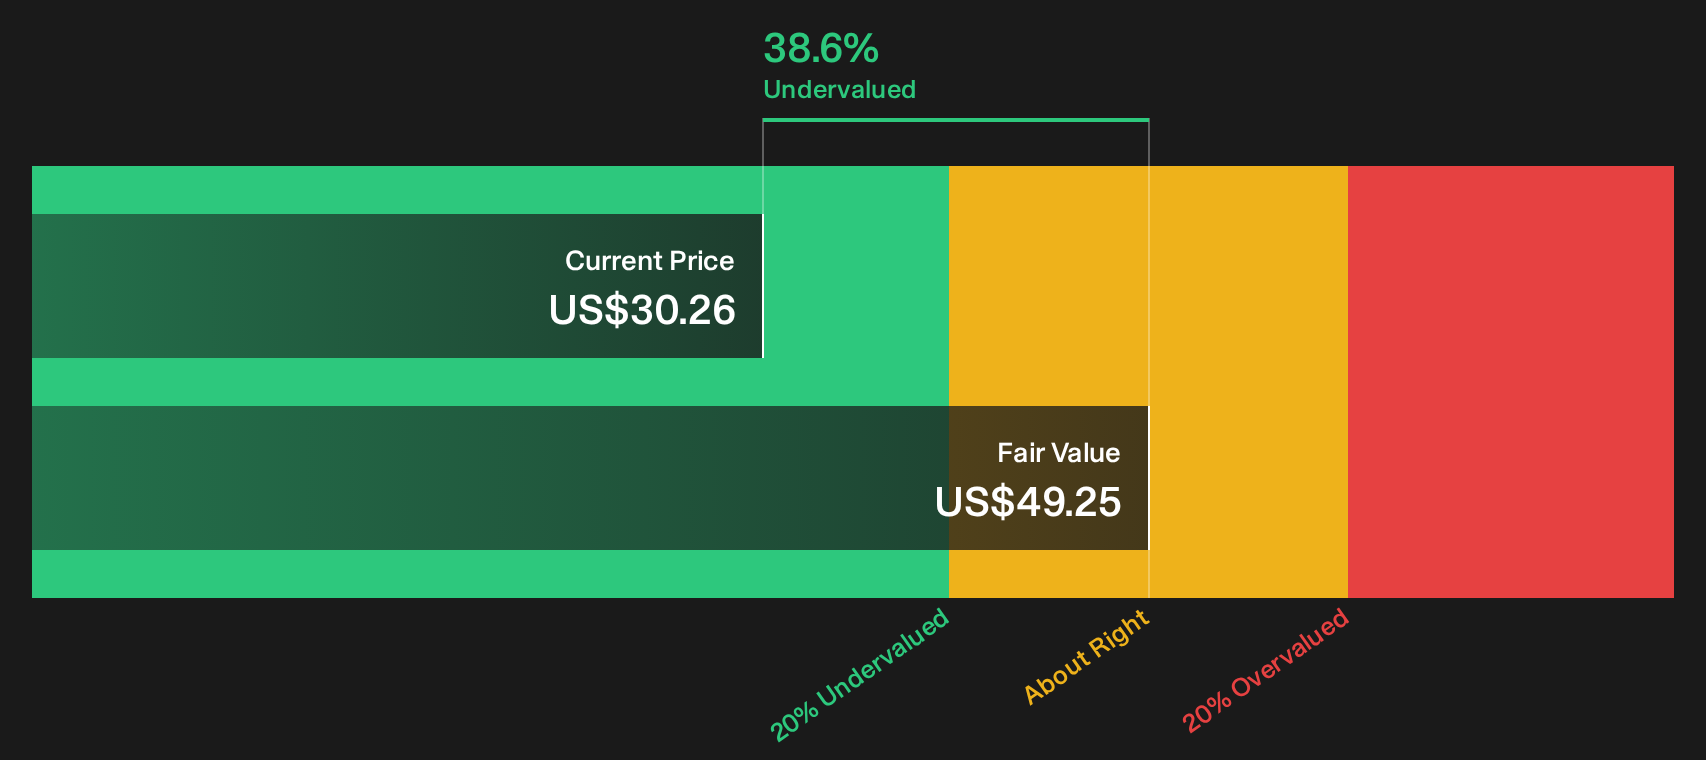
Gen Digitalのこの適正価値がどのように算出されたかについての詳細は、当社の企業レポートの「バリュエーション」セクションをご覧ください。
Gen Digitalは収益面でも依然として割安か?
Gen Digitalは、継続的な消費者向けセキュリティサブスクリプションを提供する成熟したソフトウェアプロバイダーであり、収益が重要な焦点となるため、PERは適切な評価指標となります。 この指標でみると、Gen Digitalの株価収益率は約17.2倍であるのに対し、ソフトウェア業界全体では約30.1倍、厳選された同業他社では約34.2倍となっています。純粋な倍率の観点からは、明らかに割安であると言えます。
Gen Digitalの規模、収益性、リスクプロファイルを統合した評価モデルによると、適正P/E倍率は約25.9倍となります。現在の17.2倍という水準との乖離は、投資家がこのフレームワークが示唆するよりも高いリスク、あるいはより鈍い収益見通しを株価に織り込んでいることを示唆しています。 DCF分析と市場概況を比較検討している読者にとって、現時点では両方の手法が同じ方向性を示している。
この収益倍率に基づけば、Gen Digitalの株価は、適正P/Eが示唆する水準に比べて割安であるように見えます。
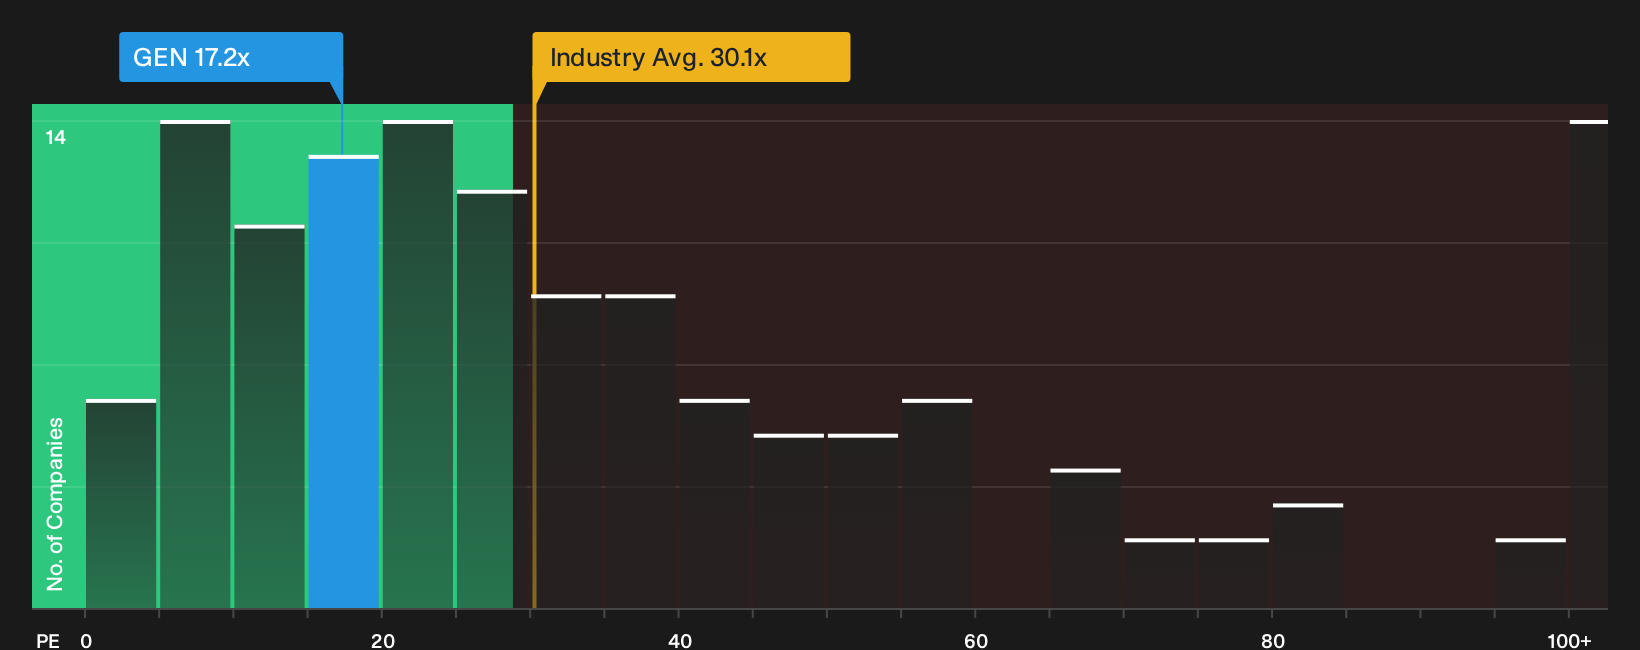
この株価について数値が何を物語っているのか――当社のバリュエーション分析で詳しくご確認ください。
Gen Digitalのストーリー:現在の株価を正当化する要因とは?
Gen Digitalの「Simply Wall St」ストーリーは、バリュエーションの分析だけでは解き明かせない部分を補完し、株価が現在の市場価格よりも大幅に高くなる、あるいは大幅に低くなるためには、どのような成長、利益率、収益の推移が必要になるかを解説します。 各ナラティブは、Gen Digitalの事業拡大の見通し、収益性、リスクプロファイルがどのように推移するかという具体的な見解と数値を結びつけており、新たな情報が入手可能になった際には、コミュニティページで再確認することができます。
Gen Digitalに関するコミュニティの見解は大きく分かれており、AIによる上昇余地に注目する陣営もあれば、競争圧力や予算の逼迫に焦点を当てる陣営もあります。
強気の見方:32%割安
「Norton Genieの包括的なサイバーセキュリティアシスタントへの進化、デバイス内でのディープフェイク検出、AIネイティブのNorton Neoブラウザのリリースなど、Gen Digitalの新たな『AIファースト』戦略は、同社がコンシューマー向けサイバーセキュリティの業界標準を確立する立場に立たせています…」
Gen Digitalが過小評価されている可能性がある理由については、強気論の全文をご覧ください
弱気シナリオ:21%過大評価
「無料またはオープンソースのサイバーセキュリティツールの普及が加速していることから、コンシューマー保護分野におけるGen Digitalの競争優位性が損なわれる可能性が高い。これにより、価格への下押し圧力がかかり、コスト意識の高い消費者が有料製品から無料の代替品へと移行する傾向が強まるにつれて、将来の収益成長が鈍化する恐れがある……」
「強気シナリオ」の全文を読んで、Gen Digitalが過大評価されている可能性がある理由を確認してください
Gen Digitalについては、他にも注目すべき点があると思いますか?コミュニティにアクセスして、他の人の意見をチェックしてみてください!
結論
Gen Digitalは、割引キャッシュフロー(DCF)分析と収益倍率の双方において割安と評価されており、これは1つの銘柄において極めて稀な一致です。内在価値の推定値と現在の株価との乖離は、Avastの脆弱性問題、およびそれがキャッシュ創出や製品への信頼に及ぼす波及効果を、どれほど重視するかという点に大きく左右されます。 もし、これらのセキュリティリスクやコストリスクが、フリーキャッシュフローに長期的な悪影響を与えることなく抑制できると考えるなら、現在の割安感は警告というよりむしろ投資機会と見なせるでしょう。そうでない場合、この低い倍率は単に市場が「バリュートラップ」のリスクを織り込んでいるだけかもしれません。
Simply Wall Stによる本記事は一般的な内容です。当社は、偏りのない方法論に基づき、過去のデータ およびアナリストの予測のみに基づいて解説を提供しており、本記事は金融アドバイスを意図したものではありません。本記事は、いかなる株式の売買を推奨するものではなく、読者の投資目的や 財務状況を考慮したものではありません。 当サイトは、ファンダメンタルズデータに基づいた長期的な視点に立った分析をお届けすることを目指しています。 なお、当社の分析には、株価に影響を与える可能性のある最新の企業発表や定性的な重要情報が反映されていない場合があります。 Simply Wall Stは、本記事で言及されているいかなる株式についても保有ポジションを有していません。
評価は複雑だが、我々はそれを単純化するためにここにいる。
公正価値の見積もり、潜在的リスク、配当、インサイダー取引、財務状況など、詳細な分析により、Gen Digital が割安か割高かをご確認ください。
無料分析へのアクセスこの記事に関するご意見や、内容についてご懸念がございましたら、直接弊社までご連絡ください。 または、editorial-team@simplywallst.com までメールをお送りください。
This article has been translated from its original English version.
Advertisement