
Advertisement
RTX(RTX) Xcimer出資で指向性エネルギー期待が高まる中 株価は割安か
RTX(RTX)の株式は、ベンチャー部門によるXcimer Energyへの少数出資と、防衛向けパルスレーザー技術の共同開発合意をきっかけに、指向性エネルギー分野への関心が高まっている。
RTXの株価は、指向性エネルギーや電子戦分野での取り組みが続く一方で、直近1か月の株価リターンが12.39%下落するなど短期的には調整色が強まっているものの、過去1年のトータルシェアホルダーリターンが25.17%、3年で約2.8倍、5年で約2.6倍と長期ではプラスのモメンタムが維持されている。
RTXをきっかけに指向性エネルギーや電子戦に関心を持ったなら、同じテーマで次の一手候補になり得るのが送電網テクノロジーおよびインフラ関連株38銘柄です。直近1か月で株価が12.39%下落しつつも、1年で25.17%のトータルリターンと3年・5年の複利的な伸びを残しているRTXにとって、いまの水準はまだ先に余地がある局面なのか、それともおおよそ果実を取り切った後なのか。ここからは、その手掛かりをバリュエーション指標から探っていく。
モストポピュラー・ナラティブ:16%割安
RTXの理論株価は$232.27とされており、直近終値$195.34とのギャップが、この銘柄をどう評価するかの出発点になっている。割安感の背景には、防衛と商業航空の両輪で積み上がった受注残や、事業ポートフォリオの整理があるという見方が主流だ。
「堅調に拡大する防衛契約と強い商業航空事業のパフォーマンスは、RTXの中核事業セグメント全体で、持続的な売上高成長とマージンの改善をもたらすポジションを築いている。
技術投資とポートフォリオ最適化への継続的な注力は、収益性の向上、より良い資本配分、そしてオペレーションリスクへの耐性向上につながっている。」
何がこの見方を支えているのかは197人の投資家はRTXが16%割安だと見ている。
Result: Fair Value of $232.27 (UNDERVALUED)
それでも、このRTXストーリーを崩しかねない火種として、関税コストの不透明さとプラット&ホイットニーのエンジン信頼性リスクによる想定外の保証費用膨張は、常に意識しておきたい。
RTXに関するこのストーリーの主なリスクについて詳しく見る。
もう一つの見方:RTXを「倍率」で見ると
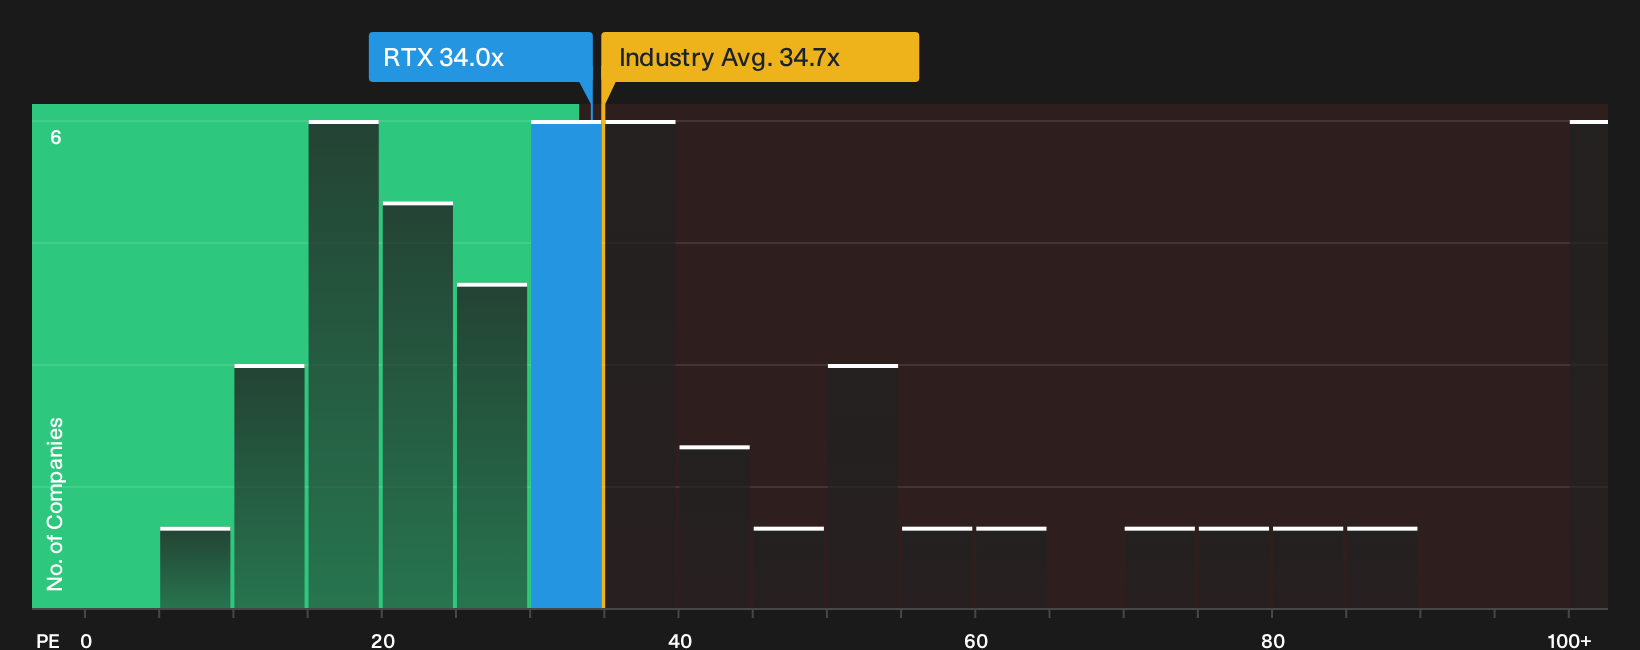
RTXはSWSのDCFモデルでは理論価値$231.81に対して株価$195.34とされており、割安という結果が出ている。一方で、実際のP/Eは34倍と見積もり上のフェアなP/Eである32.7倍をやや上回っている。米国エアロスペース・ディフェンス平均34.7倍、同業平均39.3倍よりは抑えめだが、DCFと倍率評価が示す温度感は少し違う。このギャップを投資判断にどう位置付けるか。
倍率面からの見立てが気になるなら、この株価について数字が何を示しているのかを確認し、当社のバリュエーション分析で詳しく見てみましょう。
次のステップ
ここまでのRTXの評価に少しでも違和感を覚えたなら、いまのうちに自分の目で数字と前提を確かめておきたいところだ。市場の期待と懸念が入り交じるなかで、自分の結論を形にする材料として、4つの主なメリットと3つの重要な注意点。
RTXの次に見るべき投資アイデア
RTXで投資アイデアの幅が広がったなら、この流れで一気に候補を広げておくと、次の一手に迷いにくくなる。
- 狙いを絞って値ごろ感と成長ポテンシャルの両方を追うなら、条件に合う銘柄だけ抽出できる 割安で高品質な35銘柄 をチェックしたい。
- 安定性を重視しつつ中長期で腰を据えたいなら、財務基盤の強さでふるいにかけた 堅固なバランスシートとファンダメンタルズを持つ銘柄一覧(23件) が参考になる。
- まだあまり注目されていない候補を先回りしたいなら、埋もれた優良銘柄だけを拾い上げる 高品質なのにまだ知られていない15銘柄 も検討できる。
シンプリー・ウォールセントの記事は一般的なものです。 私たちは、偏りのない方法論を用いて、過去のデータとアナリストの予測のみに基づいた解説を提供しており、 私たちの記事は財務アドバイスを意図したものではありません。 また、お客様の目的や財務状況を考慮するものではありません。弊社は、 ファンダメンタルズ・データに基づく長期的な焦点に絞った分析をお届けすることを目的としています。 弊社の分析は、価格に影響を与える最新の企業発表や定性的な材料を織り込んでいない可能性があることにご留意ください。 Simply Wall Stは、言及されたいかなる銘柄にもポジションを有していません
This article has been translated from its original English version.
Advertisement